
Spis treści
- Co obejmuje kredyt BNP Paribas i czego nadal nie ujawniono
- Dla banku liczy się skala portfela i stabilne przepływy z najmu
- Na rynku z 38 mln mkw. magazynów nowa umowa jest sygnałem selektywnego finansowania
- Psary pod Katowicami dają najmocniejszy kontekst, ale nie są potwierdzoną lokalizacją kredytu
- Pipeline grupy jest szerszy niż jeden park logistyczny
- Najwięcej pytań dotyczy skali nowych hal i stopnia ich zabezpieczenia najmem
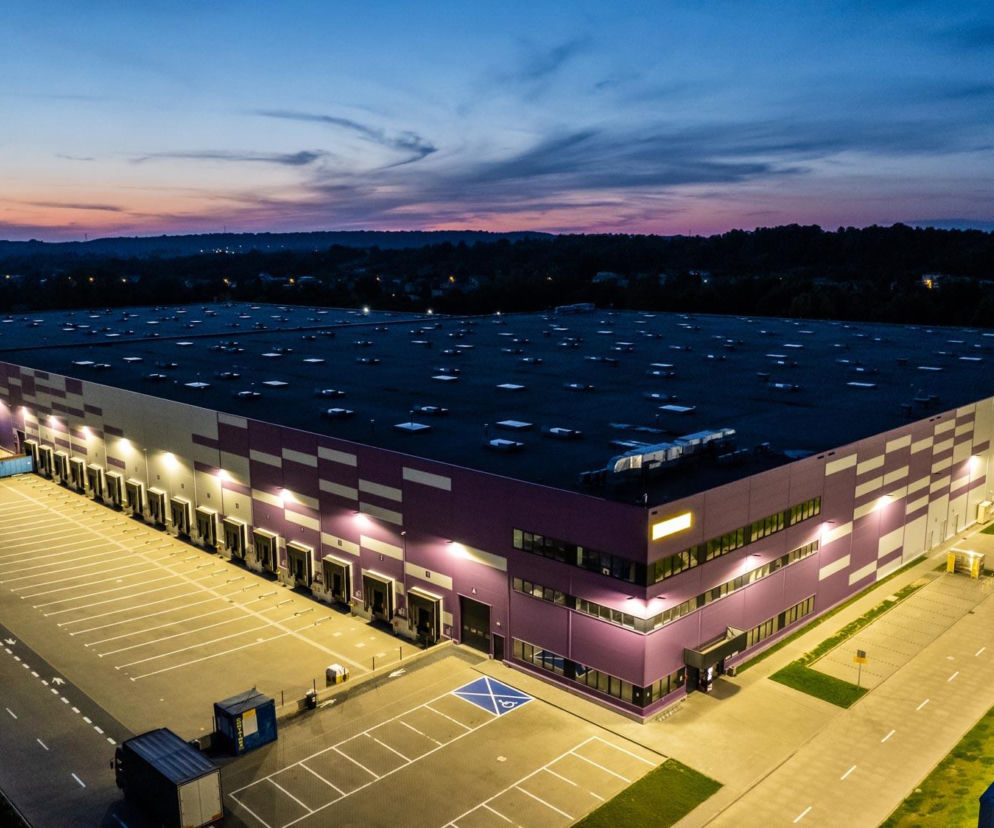
DL Invest Group podpisała 26 października 2026 r. z BNP Paribas umowę kredytową do 54 mln euro na budowę nowych obiektów logistycznych. Finansowanie ma zapadalność w lutym 2033 r. i jest zabezpieczone na portfelu nieruchomości logistycznych grupy. Sama transakcja jest ważna nie tylko dla spółki, ale też dla rynku: pokazuje, że bankowy dług dla magazynów w Polsce pozostaje dostępny, choć głównie dla podmiotów z dużą skalą działalności, wysokim wynajęciem i mocnym portfelem zabezpieczeń.
Co obejmuje kredyt BNP Paribas i czego nadal nie ujawniono
Na tym etapie potwierdzone są cztery kluczowe elementy: kwota do 54 mln euro, bank finansujący, cel w postaci budowy nowych hal logistycznych oraz termin zapadalności przypadający na luty 2033 r. Wiadomo też, że zabezpieczeniem nie jest jedna wskazana nieruchomość, ale cały portfel logistyczny DL Invest Group.
Nie podano natomiast lokalizacji finansowanych obiektów, liczby hal, ich powierzchni ani struktury spółek celowych objętych umową. Brakuje też danych o harmonogramie budowy, formule komercjalizacji i parametrach technicznych. Komunikat nie wskazuje zewnętrznego generalnego wykonawcy ani projektanta, co w przypadku tej grupy nie musi oznaczać ich braku, bo spółka działa w modelu zintegrowanym i komunikuje własne kompetencje wykonawcze oraz projektowe.
Dla banku liczy się skala portfela i stabilne przepływy z najmu
Konstrukcja zabezpieczenia wiele mówi o logice tej transakcji. Skoro kredyt został oparty na portfelu logistycznym, a nie na jednej ujawnionej inwestycji, dla banku kluczowa była najpewniej siła całej platformy, a nie wyłącznie pojedynczy greenfield. W praktyce takie podejście premiuje deweloperów, którzy mają już działające aktywa i przewidywalne wpływy z czynszów.
DL Invest Group zarządza aktywami o wartości ponad 1,2 mld euro. Poziom wynajęcia istniejących nieruchomości przekracza 97 proc., a ponad 85 proc. aktywów stanowią magazyny. To właśnie te liczby tłumaczą, dlaczego grupa pozostaje bankowalna także w ostrożniejszym cyklu rynkowym.
Znaczenie ma również model działania spółki. Grupa łączy rolę inwestora, dewelopera, generalnego wykonawcy, biura projektowego oraz asset i property managera. Taki układ zwykle ułatwia kontrolę kosztów, etapowanie inwestycji i zarządzanie ryzykiem, choć z punktu widzenia rynku wykonawczego oznacza też mniejszą widoczność zewnętrznych partnerów przy konkretnych projektach.
Czytaj też: Firmy medyczne kupują własne nieruchomości. To nie odwrót od najmu, ale nowy ruch na rynku
Na rynku z 38 mln mkw. magazynów nowa umowa jest sygnałem selektywnego finansowania
Tło rynkowe jest tu równie ważne jak sama umowa. Na koniec II kwartału 2026 r. zasoby nowoczesnej powierzchni magazynowej w Polsce przekroczyły 38 mln mkw., ale w budowie pozostawało tylko około 1,3 mln mkw. To wyraźnie mniej niż w okresie najsilniejszej ekspansji rynku.
Krajowy wskaźnik pustostanów spadł do 6,6 proc., a w województwie śląskim wynosił 7,3 proc. Z kolei według danych CBRE skala budów magazynowych była najniższa od 2017 r., a ponad 60 proc. powierzchni w realizacji miało już zabezpieczenie w umowach najmu. To pokazuje, że nowa podaż jest dziś ostrożniejsza, a finansowanie trafia przede wszystkim do projektów z mocniejszym profilem ryzyka.
W tym kontekście kredyt dla DL Invest Group trudno czytać jako sygnał szerokiego powrotu długu dla każdego dewelopera spekulacyjnego. Bardziej trafny jest wniosek, że banki nadal finansują logistykę, ale wybierają platformy z wysoką komercjalizacją, sprawdzonym portfelem i projektami w dojrzałych lokalizacjach.
Psary pod Katowicami dają najmocniejszy kontekst, ale nie są potwierdzoną lokalizacją kredytu
Publiczny komunikat o finansowaniu nie wskazuje, gdzie powstaną hale objęte kredytem. Najmocniejszy śląski trop prowadzi do DL Invest Park Psary w gminie Psary, na północnych obrzeżach aglomeracji katowickiej, ale spółka nie potwierdziła, że to właśnie ten projekt korzysta z nowego długu.
To ważne zastrzeżenie, bo sam park w Psarach jest dużym i już działającym aktywem. Oferuje 168 582 mkw. powierzchni najmu i został ukończony etapami na przełomie 2023/2024 oraz 2024/2025. Obiekt jest w całości wynajęty międzynarodowej firmie modowej, co wzmacnia obraz lokalizacji jako dojrzałego hubu logistycznego.
Materiały portfelowe grupy pokazują też potencjał dalszej rozbudowy tego miejsca. Mowa o 90 ha gruntu oraz pozwoleniu na budowę obiektów o łącznej powierzchni użytkowej 320 tys. mkw. Dla kompleksu w Psarach istnieje również decyzja środowiskowa z 12 czerwca 2019 r. dotycząca budowy zespołu hal magazynowych z funkcją kompletowania i konfekcjonowania towaru.
Znaczenie ma też infrastruktura. Dla węzła przy DK86 w Sarnowie uprawomocniono 21 marca 2014 r. decyzję środowiskową ważną dla obsługi centrum logistycznego w Sarnowie i Psarach. W praktyce to właśnie dostęp do DK86 oraz dojazd do A4, A1 i S1 buduje przewagę tej części Górnego Śląska w rywalizacji o kolejne projekty magazynowe.
Pipeline grupy jest szerszy niż jeden park logistyczny
Nawet jeśli Psary są dziś najbardziej oczywistym kontekstem lokalizacyjnym, kredyt nie musi dotyczyć wyłącznie jednej inwestycji. W I połowie 2025 r. grupa prowadziła równolegle kilka projektów między innymi w Psarach, Bielsku-Białej, Katowicach, Opolu i Kielcach. To zwiększa prawdopodobieństwo, że finansowanie może wspierać kilka lokalizacji albo kolejne etapy w ramach istniejących parków.
Warto też spojrzeć na tę umowę w szerszym tle kapitałowym. W lipcu 2026 r. grupa pozyskała ponad 146 mln euro refinansowania sześciu parków logistycznych, we wrześniu 2026 r. otrzymała 28,8 mln euro dla portfela 11 parków handlowych, a w październiku 2026 r. uruchomiła kredyt odnawialny do 95 mln euro. Wcześniej, w lipcu 2025 r., przeprowadziła emisję euroobligacji o wartości 350 mln euro. To pokazuje, że nowy kredyt od BNP Paribas nie jest jednorazowym wyjątkiem, lecz częścią szerszej strategii finansowania wzrostu.
Najwięcej pytań dotyczy skali nowych hal i stopnia ich zabezpieczenia najmem
Z punktu widzenia rynku budowlanego i magazynowego najważniejsze niewiadome pozostają bez odpowiedzi. Nie wiadomo, czy nowe obiekty są już zabezpieczone umowami pre-let, czy mają charakter BTS, czy też zawierają komponent spekulacyjny. Nie podano także wysokości składowania, liczby doków, mocy przyłączeniowej ani standardu środowiskowego lub certyfikacji.
Brakuje również publicznego harmonogramu rozpoczęcia i zakończenia budowy. Nie wiadomo, które dokładnie pozwolenia budowlane i warunki przyłączeniowe dotyczą hal objętych kredytem. W przypadku inwestorów instytucjonalnych to nie są detale techniczne, ale elementy przesądzające o tempie realizacji, kosztach i skali ryzyka po stronie banku oraz wykonawców.
Pewne jest natomiast to, że mamy do czynienia z prywatnym finansowaniem prywatnej inwestycji. Nie ujawniono żadnego przetargu publicznego ani procedury zamówień publicznych związanej z tą umową. Dla samorządów i właścicieli terenów inwestycyjnych to czytelny sygnał, że najlepiej pozycjonowane pozostają lokalizacje z gotowym zapleczem drogowym i formalnym.
Wniosek dla rynku jest prosty: finansowanie magazynów w Polsce nie zniknęło, ale jest selektywne. Kredyt do 54 mln euro dla DL Invest Group potwierdza, że banki nadal są gotowe angażować się w logistykę, jeśli za projektem stoi duży, wynajęty i dobrze zabezpieczony portfel. Jednocześnie skromny zakres ujawnionych danych sprawia, że o samych halach nadal wiadomo mniej, niż sugerowałaby skala transakcji.
Artykuł napisany przy wykorzystaniu AI
Źródła:
- [Katowice] DL Invest Group z kredytem do 54 mln euro na budowę obiektów logistycznych - Projekt Inwestor – Bądź na bieżąco z inwestycjami w Polsce
- Ponad 142 000 mkw. obejmowały przedłużone umowy najmu w ramach portfolio DL Invest Group - DL INVEST GROUP - Nieruchomości komercyjne na wynajem
- DL INVEST GROUP - Nieruchomości komercyjne na wynajem
- https://dlinvest.pl/wp-content/uploads/2025/09/Sprawozdanie-Zarzadu-Spolki-i-Grupy-DL-Invest-Group-PM-SA-30.06.2025.pdf
- Całkiem nowe portfolio DL Invest Goup
- REVIEW. Rynek powierzchni przemysłowo-logistycznych w Polsce w II kw. 2026 | BNP Paribas Real Estate Poland
- DL Invest Group refinansuje portfel parków logistycznych za ponad 146 mln euro - Projekt Inwestor – Bądź na bieżąco z inwestycjami w Polsce
- Rynek przemysłowo-logistyczny w Polsce 2 kw. 2026 | CBRE Poland
- BIP Urząd Miejski w Będzinie - OBWIESZCZENIE WÓJTA GMINY PSARY O WYDANIU DECYZJI O ŚRODOWISKOWYCH UWARUNKOWANIACH
- Decyzja środowiskowa na budowę węzła przy DK86 w Sarnowie prawomocna
- W budowie najmniej magazynów od 2017 roku. | CBRE Poland
- Wyszukiwarka publiczna RWDZ GUNB