

Spis treści
Choć w październiku wzrosły limity cenowe w programie „Mieszkanie bez wkładu własnego”, dostępność lokali kwalifikujących się do dopłat w największych miastach Polski poprawiła się w bardzo nierównym stopniu. Z danych BIG DATA RynekPierwotny.pl wynika, że podczas gdy w Łodzi oferta obejmuje ponad tysiąc mieszkań, w Krakowie nabywcy mogą wybierać spośród niespełna 50 lokali. To pokazuje, że samo podniesienie progów cenowych nie rozwiązało problemu ograniczonego wyboru.
Polecamy: Remont domu od dachu po podłogi. Ile kosztuje generalny remont w 2026 roku?
Nowe limity cenowe w największych miastach
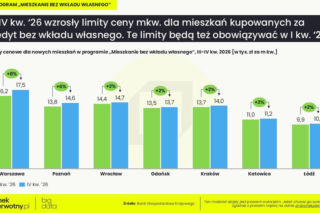
Nowe limity ceny metra kwadratowego, obowiązujące w IV kwartale 2026 r. i I kwartale 2027 r., zostały zaktualizowane w odpowiedzi na rosnące ceny na rynku deweloperskim. Najwyższy próg wprowadzono w Warszawie, gdzie limit wzrósł z 16,2 tys. do 17,5 tys. zł za mkw. Wzrosty odnotowano także w innych metropoliach: w Poznaniu z 13,8 tys. do 14,6 tys. zł, we Wrocławiu z 14,4 tys. do 14,7 tys. zł, a w Gdańsku z 13,5 tys. do 13,7 tys. zł za mkw.
Mniejsze korekty objęły Kraków, gdzie limit podniesiono z 13,7 tys. do 14,0 tys. zł, Katowice (z 11 tys. do 11,2 tys. zł) oraz Łódź (z 9,9 tys. do 10,1 tys. zł za metr kwadratowy).
Dwa progi, które ograniczają realny wybór
Mimo podwyżek, kluczowym ograniczeniem pozostaje drugi warunek programu – maksymalna kwota gwarancji wkładu własnego udzielanej przez Bank Gospodarstwa Krajowego. W praktyce sprawia to, że osoby bez żadnych oszczędności muszą szukać mieszkań, których cena całkowita nie przekracza około pół miliona złotych.
– Podwyżka limitów ceny metra kwadratowego była potrzebna, bo wcześniejsze coraz wyraźniej rozmijały się z rynkowymi realiami. Problem w tym, że aby skorzystać z rządowej gwarancji wkładu własnego, cena mieszkania musi się też zmieścić w limicie kwoty samej gwarancji. I to właśnie ten warunek najmocniej zawęża pole wyboru, szczególnie w największych i najdroższych metropoliach – mówi Marek Wielgo, ekspert portalu RynekPierwotny.pl.
Polecamy: Miejsce historycznych strajków i wizyty papieża zmienia oblicze. Ruszyła budowa Nowej Tkalni
Skutki zmian. Warszawa i Łódź zyskują, Kraków i Trójmiasto w stagnacji
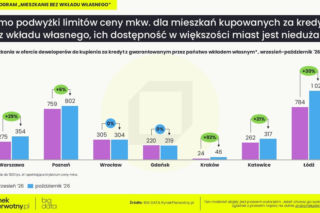
Analiza rynku deweloperskiego pokazuje, że największą poprawę dostępności odnotowano w Łodzi i Warszawie. W Łodzi liczba lokali spełniających warunki programu wzrosła z 784 do 1023. W stolicy oferta poszerzyła się z 275 do 354 mieszkań. Zmiany na plus widoczne są także w Katowicach (wzrost z 262 do 317 lokali) oraz w Poznaniu (z 759 do 802).
Zupełnie inaczej sytuacja wygląda w pozostałych metropoliach. W Gdańsku liczba dostępnych mieszkań symbolicznie spadła o jedno, do 219, podobnie jak we Wrocławiu, gdzie oferta skurczyła się do 304 lokali. Najtrudniejsza sytuacja pozostaje w Krakowie, gdzie mimo podwyżki limitu nabywcy wciąż mają do dyspozycji zaledwie 46 mieszkań.
Mały metraż nie gwarantuje kwalifikacji do programu
Problemem jest również fakt, że nawet niewielki metraż nie zapewnia spełnienia kryteriów programu. Wiele małych mieszkań, choć tańszych w ujęciu całkowitym, charakteryzuje się wysoką ceną za metr kwadratowy, która przekracza ustawowe progi. Przykładowo w Warszawie spośród 354 dostępnych lokali tylko 148 to kawalerki, a 192 to mieszkania dwupokojowe.
– Spełnienie jednocześnie obu kryteriów w praktyce eliminuje znaczną część kawalerek i popularnych mieszkań dwupokojowych. Co z tego, że można je kupić za pół miliona złotych, skoro tylko nieliczne mieszczą się w limicie ceny za metr kwadratowy. Pod tym względem małe metraże są zwykle najdroższe – podkreśla ekspert portalu RynekPierwotny.pl.
Coraz więcej kredytobiorców, ale oferta banków wciąż wąska
Z danych Banku Gospodarstwa Krajowego wynika, że program cieszy się rosnącym zainteresowaniem. W pierwszym półroczu 2026 roku z państwowej gwarancji skorzystało około 13,5 tys. kredytobiorców, co stanowi wzrost o blisko 40% w porównaniu z analogicznym okresem rok wcześniej. Kredytów z gwarantowanym wkładem własnym udzielają obecnie cztery banki: PKO Bank Polski, Bank Pekao SA, Alior Bank oraz Santander Bank.
Dodatkową korzyścią dla kredytobiorców jest mechanizm „spłaty rodzinnej”. W przypadku narodzin drugiego dziecka w okresie kredytowania państwo dopłaca do spłaty 20 tys. zł. Każde kolejne dziecko to dopłata w wysokości 60 tys. zł.