
Spis treści
- Kapitał z USA i regionu CEE napędza rynek parków handlowych
- Stopy kapitalizacji pod presją. Inwestorzy oczekują dalszej kompresji
- Polska wyróżnia się płynnością i skalą na tle Europy Środkowo-Wschodniej
- Strategia Newgate Investment: trzy filary rozwoju portfela
- Przebudowa istniejących obiektów jako klucz do tworzenia wartości
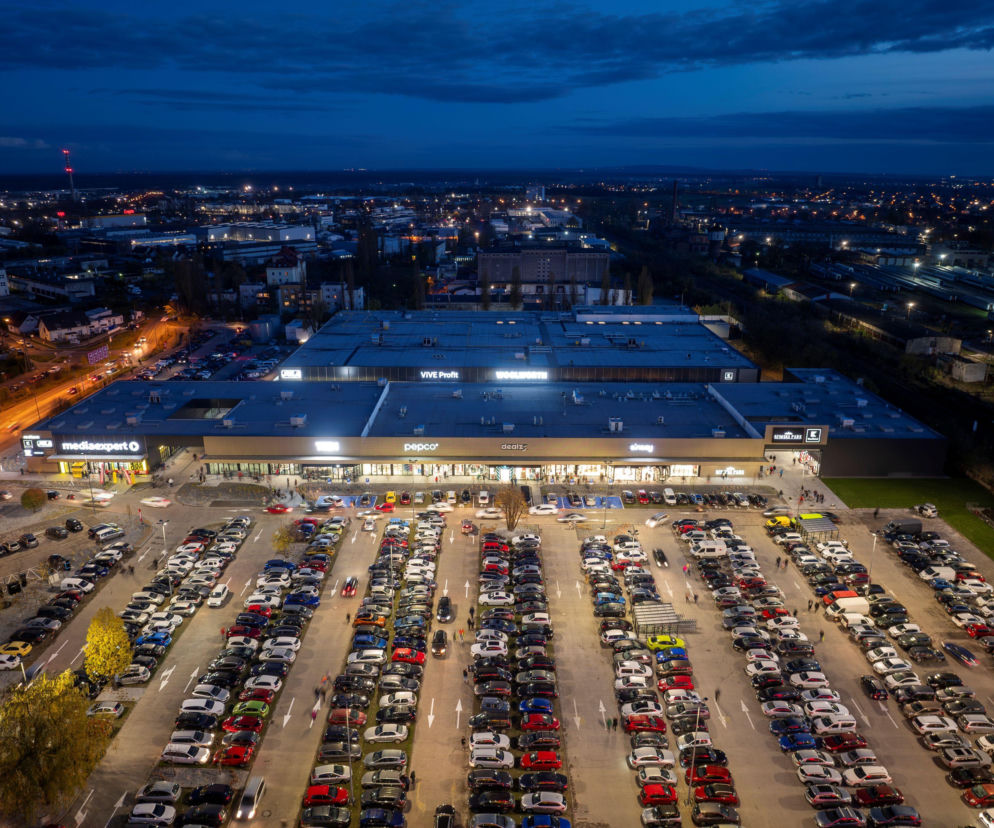
Łączny wolumen inwestycji na rynku parków handlowych i obiektów typu convenience w Polsce przekroczył 2,5 mld euro od 2008 roku, kiedy to zrealizowano pierwszą transakcję w tym segmencie. Dynamika rynku nabrała jednak tempa w ostatnich latach. Jak wynika z raportu „Retail parks uncovered”, przygotowanego przez Avison Young i partnerów, blisko 70 proc. tej kwoty zainwestowano od początku 2020 roku. Największy wzrost aktywności przypadł na lata 2025 i pierwszą połowę 2026 roku, co było efektem pojawienia się dużych transakcji portfelowych.
Wzrost skali rynku przyciągnął uwagę międzynarodowego kapitału, co potwierdzają dane za ostatnie półtora roku. W tym okresie doradcy Avison Young pośredniczyli w transakcjach o łącznej wartości około 500 mln euro.
Polecamy: Firmy medyczne kupują własne nieruchomości. To nie odwrót od najmu, ale nowy ruch na rynku
Kapitał z USA i regionu CEE napędza rynek parków handlowych
Struktura pochodzenia kapitału inwestowanego w polskie parki handlowe uległa znaczącej zmianie od początku 2025 roku. Inwestorzy ze Stanów Zjednoczonych oraz krajów Europy Środkowo-Wschodniej odpowiadali łącznie za 60 proc. wolumenu transakcji. Było to możliwe dzięki dojrzewaniu rynku, które pozwoliło na realizację transakcji portfelowych o dużej skali, umożliwiając inwestorom szybkie zbudowanie ekspozycji w tym segmencie.
- Pochodzenie kapitału zainwestowanego w polskie parki handlowe potwierdza silną atrakcyjność tego segmentu wśród inwestorów międzynarodowych. Kapitał ze Stanów Zjednoczonych oraz krajów Europy Środkowo-Wschodniej odpowiadał łącznie za 60 proc. wolumenu transakcji. Tak znacząca zmiana w strukturze pochodzenia kapitału była efektem dojrzewania rynku, co umożliwiło realizację dużych transakcji portfelowych. Transakcje o większej skali pozwoliły inwestorom na szybkie osiągnięcie odpowiedniej ekspozycji na rynek oraz bardziej efektywne lokowanie kapitału, przyspieszając tym samym proces instytucjonalizacji sektora. Dodatkowe inwestycje ze strony nabywców z Izraela, Europy Wschodniej, krajów bałtyckich i Europy Zachodniej sprawiają, że rynek parków handlowych nadal korzysta z szerokiej i zróżnicowanej bazy inwestorów – mówi Artur Czuba, Director, Investment Department, Avison Young.
Stopy kapitalizacji pod presją. Inwestorzy oczekują dalszej kompresji
Silny popyt na parki handlowe i małe obiekty convenience wywiera presję na stopy kapitalizacji, które dla najlepszych aktywów w Polsce pozostają stabilne, ale oczekiwana jest ich kompresja. Poziom stóp zwrotu poza głównymi rynkami zależy od kilku czynników: lokalizacji, wielkości miasta, obecności operatora spożywczego jako najemcy kotwicowego oraz długości umów najmu. Aktywa z silnym komponentem spożywczym są wyceniane wyżej.
- Intensywna konkurencja inwestorów o najlepsze aktywa z segmentu parków handlowych stała się jednym z kluczowych czynników kształtujących ceny na rynku. W 2025 roku obserwowaliśmy wyraźny powrót do kompresji stóp kapitalizacji, odwracający trend sprzed dwóch lat, kiedy rosnące koszty finansowania prowadziły do wzrostu poziomu stóp zwrotu. W kolejnych okresach oczekujemy utrzymania presji na dalszą kompresję stóp kapitalizacji, szczególnie w przypadku aktywów najwyższej jakości. Parki handlowe konsekwentnie potwierdzają swoją atrakcyjność dla konsumentów oraz odporność modelu biznesowego, umacniając pozycję tego segmentu jako jednego z najbardziej atrakcyjnych sektorów rynku nieruchomości inwestycyjnych w Polsce – informuje Monika Bronicka, Director, Head of Valuation and Advisory, Avison Young.
Polecamy: Miejsce historycznych strajków i wizyty papieża zmienia oblicze. Ruszyła budowa Nowej Tkalni
Polska wyróżnia się płynnością i skalą na tle Europy Środkowo-Wschodniej
Chociaż polskie parki handlowe wciąż oferują atrakcyjną premię w postaci wyższych stóp zwrotu w porównaniu z rynkami Europy Zachodniej, różnica ta w ostatnich latach systematycznie maleje. Jest to wynik rosnącego zaufania inwestorów do odporności sektora, wysokiego poziomu komercjalizacji oraz stabilnego charakteru dochodów. Na tle regionu CEE Polska wyróżnia się płynnością rynku, skalą transakcji i silną obecnością inwestorów instytucjonalnych. Dzięki temu polskie parki handlowe są postrzegane jako stabilny produkt inwestycyjny.
Strategia Newgate Investment: trzy filary rozwoju portfela
Jednym z kluczowych graczy na rynku jest Newgate Investment, którego celem jest budowa wiodącej platformy parków handlowych w Europie Środkowej. Strategia firmy opiera się na trzech filarach: akwizycjach, przebudowie i repozycjonowaniu istniejących obiektów oraz realizacji nowych projektów. Takie podejście pozwala na tworzenie wartości na różnych etapach cyklu rynkowego.
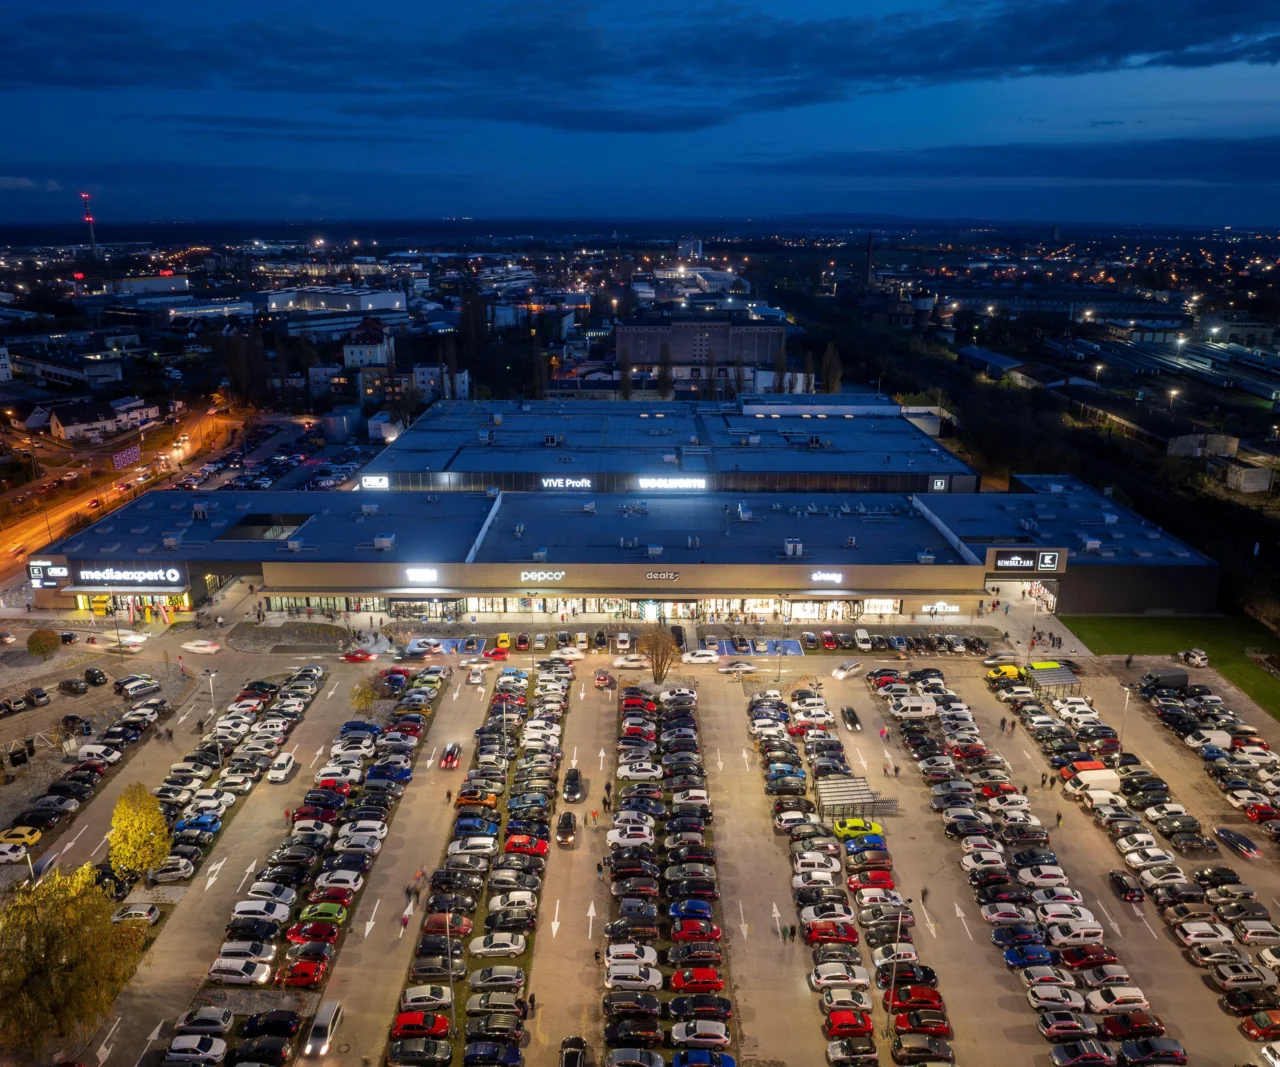
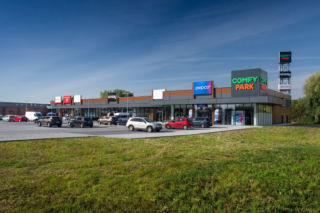
Akwizycje pozostają głównym motorem wzrostu portfela firmy, która koncentruje się na obiektach w miastach regionalnych i średniej wielkości. Równolegle Newgate Investment realizuje nowe projekty, często w lokalizacjach o niezaspokojonym popycie konsumenckim, wykorzystując struktury takie jak forward funding czy forward purchase. Przykładem jest Comfy Park Bydgoszcz. Nowe inwestycje pozwalają na wdrożenie od samego początku najwyższych standardów operacyjnych i ESG.
Przebudowa istniejących obiektów jako klucz do tworzenia wartości
Newgate Investment kładzie szczególny nacisk na uwalnianie potencjału istniejących aktywów handlowych. Firma argumentuje, że wiele starszych parków handlowych ma przewagi trudne do odtworzenia, takie jak ugruntowane zwyczaje klientów, dojrzałe strefy oddziaływania i doskonałe lokalizacje. Modernizacja, certyfikacja ESG i przemyślana komercjalizacja pozwalają podnieść ich wartość, często przy niższym ryzyku i w krótszym czasie niż w przypadku projektów typu greenfield.
- Perspektywy dla rynku pozostają bardzo atrakcyjne. Pomimo dynamicznego rozwoju sektora, Polska nadal wykazuje istotne różnice względem bardziej dojrzałych rynków europejskich, takich jak Francja, Włochy czy Hiszpania, a także niektórych rynków regionu, w tym Czech. Najbardziej widoczne są one w poziomie stóp kapitalizacji, które pozostają wyższe niż na wielu zachodnioeuropejskich rynkach. To właśnie ta luka, przy jednoczesnych solidnych fundamentach rynku i rosnącej jakości aktywów, tworzy nadal atrakcyjne możliwości dla inwestorów oraz przestrzeń do dalszego wzrostu wartości parków handlowych w Polsce - podsumowuje Krystian Modrzejewski, Chief Investment Office, Newgate investment.